
Οι εξαγωγές έφτασαν τις 13,6 TWh στο εννεάμηνο του 2026, ενώ οι εισαγωγές LNG αυξήθηκαν κατά 32%. Η αναβάθμιση του ρόλου της Ελλάδας και οι κίνδυνοι από τις υψηλές τιμές και τα περιορισμένα ευρωπαϊκά αποθέματα.
Η Ελλάδα ενισχύει τη θέση της ως περιφερειακός κόμβος φυσικού αερίου για τη Νοτιοανατολική Ευρώπη, με τις εξαγωγές να καταγράφουν αύξηση 169% στο πρώτο εννεάμηνο του 2026. Την ίδια στιγμή, η ευρωπαϊκή αγορά εισέρχεται στον χειμώνα 2026–2027 με χαμηλότερα αποθέματα, υψηλότερες τιμές και αυξημένη αβεβαιότητα ως προς τον εφοδιασμό.
Σύμφωνα με νέα ανάλυση της Grant Thornton, η ελληνική αγορά βρίσκεται σε σημείο καμπής. Οι επενδύσεις σε υποδομές LNG και διασυνδέσεις έχουν ενισχύσει τον εξαγωγικό της ρόλο, δημιουργώντας παράλληλα νέες απαιτήσεις για την ασφάλεια εφοδιασμού και τη διαχείριση του ενεργειακού κόστους.
Εξαγωγές φυσικού αερίου: Αύξηση 169% στο εννεάμηνο
Τα στοιχεία της Grant Thornton αποτυπώνουν μια ουσιαστική αλλαγή στη λειτουργία της ελληνικής αγοράς.
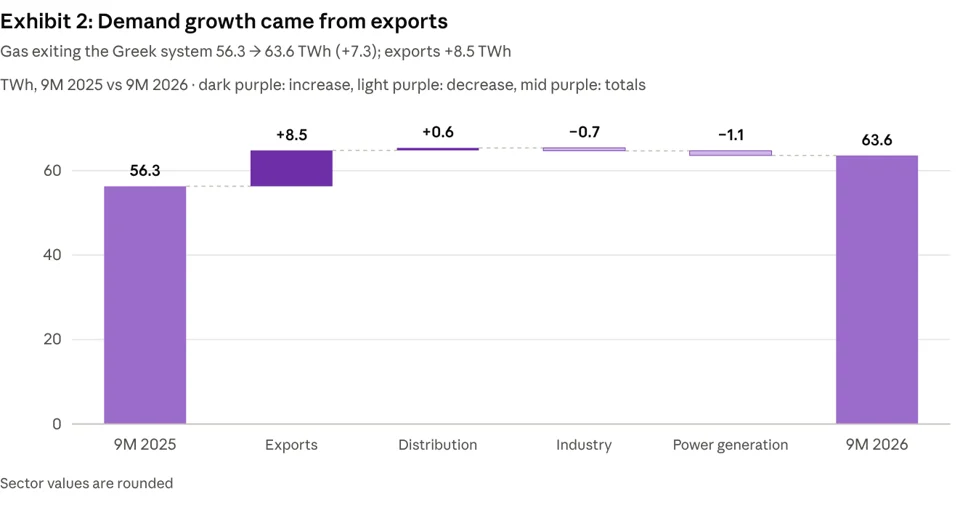
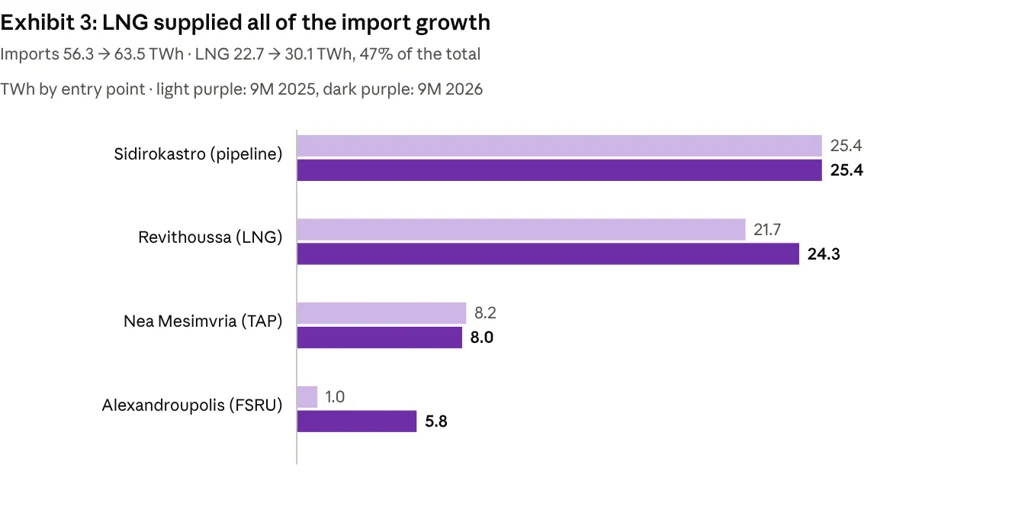
Οι συνολικές ποσότητες φυσικού αερίου που εξήλθαν από το Εθνικό Σύστημα Μεταφοράς Φυσικού Αερίου αυξήθηκαν κατά 13%, από 56,4 TWh σε 63,5 TWh στο εννεάμηνο Ιανουαρίου–Σεπτεμβρίου 2026.
Ωστόσο, η αύξηση αυτή δεν προήλθε από την εγχώρια ζήτηση. Αντίθετα, η κατανάλωση στην Ελλάδα υποχώρησε κατά 3%, στις 49,9 TWh, ενώ οι εξαγωγές εκτινάχθηκαν από 5,1 TWh σε 13,6 TWh.
Η διαφορά είναι χαρακτηριστική: χωρίς την αύξηση των εξαγωγών, η συνολική διακίνηση φυσικού αερίου μέσω του ελληνικού συστήματος θα είχε μειωθεί.
Πλέον, περίπου ένα στα πέντε κυβικά μέτρα φυσικού αερίου που διακινούνται μέσω του συστήματος κατευθύνεται σε αγορές εκτός Ελλάδας.
LNG: Αύξηση 32% και αναβαθμισμένος ρόλος για Ρεβυθούσα και Αλεξανδρούπολη
Η ενίσχυση των εξαγωγών συνδέεται άμεσα με την ανάπτυξη των υποδομών υγροποιημένου φυσικού αερίου.
Στο εννεάμηνο του 2026, οι εισαγωγές LNG αυξήθηκαν κατά 32%, φτάνοντας περίπου τις 30,2 TWh. Η Ρεβυθούσα διακίνησε 24,3 TWh, ενώ η πλωτή μονάδα αποθήκευσης και επαναεριοποίησης LNG (FSRU) της Αλεξανδρούπολης συνεισέφερε 5,8 TWh.
Η Αλεξανδρούπολη αποκτά πλέον ουσιαστικό ρόλο στο σύστημα εφοδιασμού, προσθέτοντας δυναμικότητα που υποστηρίζει τη διοχέτευση φυσικού αερίου προς τις γειτονικές αγορές.
Παράλληλα, τα στοιχεία του ΔΕΣΦΑ για τη Ρεβυθούσα δείχνουν ότι το 74% των ποσοτήτων LNG προήλθε από τις ΗΠΑ και περίπου το 17% από τη Νιγηρία.
Η υψηλή συμμετοχή των αμερικανικών φορτίων προσφέρει πρόσβαση σε μια μεγάλη διεθνή αγορά, αναδεικνύει όμως και τη σημασία της διαφοροποίησης των πηγών προμήθειας.
Ευρωπαϊκή αγορά: Χαμηλότερα αποθέματα και υψηλότερες τιμές
Η αλλαγή του ρόλου της Ελλάδας πραγματοποιείται σε μια περίοδο έντονης πίεσης για την ευρωπαϊκή αγορά ενέργειας.
Σύμφωνα με την ανάλυση, τα αποθέματα φυσικού αερίου στην Ευρωπαϊκή Ένωση διαμορφώνονταν την 1η Οκτωβρίου 2026 στο 72% της διαθέσιμης χωρητικότητας, έναντι 83% την αντίστοιχη περίοδο του 2025.
Η διαφορά αντιστοιχεί σε περίπου 130 TWh, περιορίζοντας τα περιθώρια ασφαλείας ενόψει της χειμερινής περιόδου.
Την ίδια στιγμή, οι διεθνείς τιμές έχουν αυξηθεί σημαντικά. Ο ευρωπαϊκός δείκτης TTF, βασικό σημείο αναφοράς για τις τιμές φυσικού αερίου, έφτασε στις 13 Οκτωβρίου τα 86 ευρώ/MWh, στο υψηλότερο επίπεδο από τον Δεκέμβριο του 2022.
Η Grant Thornton επισημαίνει ότι, σε περίπτωση ψυχρού χειμώνα και περιορισμένης διαθεσιμότητας LNG, η Ευρώπη ενδέχεται να χρειαστεί μείωση της ζήτησης έως και 12%, σύμφωνα με τα σενάρια του ENTSOG.
Το ενεργειακό κόστος και η έκθεση της ελληνικής οικονομίας
Η αύξηση των τιμών φυσικού αερίου επηρεάζει άμεσα την ελληνική αγορά ηλεκτρικής ενέργειας, καθώς οι μονάδες ηλεκτροπαραγωγής αποτελούν τον μεγαλύτερο εγχώριο καταναλωτή αερίου.
Σύμφωνα με τους υπολογισμούς της Grant Thornton, κάθε αύξηση κατά 10 ευρώ/MWh στην τιμή του TTF θα μπορούσε να επιβαρύνει το ετήσιο κόστος του φυσικού αερίου που καταναλώνεται στην Ελλάδα κατά περίπου 670 εκατ. ευρώ.
Με βάση τη διαφορά μεταξύ των τιμών του Φεβρουαρίου και της 13ης Οκτωβρίου, η δυνητική ετήσια επιβάρυνση εκτιμάται σε περίπου 3,7 δισ. ευρώ, εφόσον οι υψηλές τιμές διατηρηθούν.
Πρόκειται για ενδεικτική εκτίμηση και όχι για πραγματοποιημένο κόστος. Η πραγματική επίπτωση εξαρτάται από τις συμβάσεις προμήθειας, τις στρατηγικές αντιστάθμισης κινδύνου και τις συνθήκες της αγοράς.
Οι τέσσερις προκλήσεις για την Ελλάδα
Η Grant Thornton αναδεικνύει τέσσερις βασικές προτεραιότητες για την επόμενη περίοδο.
Πρώτον, τη διασφάλιση επαρκών ποσοτήτων φυσικού αερίου μέσω μεσοπρόθεσμων και μακροπρόθεσμων συμβάσεων LNG και τη μεγαλύτερη διαφοροποίηση των προμηθευτών.
Δεύτερον, τη διαχείριση της αυξανόμενης εξαγωγικής δραστηριότητας, ιδιαίτερα σε περιόδους κατά τις οποίες η εγχώρια και η περιφερειακή ζήτηση ενδέχεται να κορυφωθούν ταυτόχρονα.
Τρίτον, την προετοιμασία για την αντικατάσταση των ποσοτήτων ρωσικού φυσικού αερίου, στο πλαίσιο της ευρωπαϊκής απεξάρτησης, με μεγαλύτερη αξιοποίηση του LNG και των υφιστάμενων διασυνδέσεων.
Τέταρτον, τον περιορισμό της μετακύλισης των υψηλών τιμών φυσικού αερίου στο κόστος ηλεκτρικής ενέργειας, μέσω κατάλληλων συμβάσεων, εργαλείων αντιστάθμισης κινδύνου και επενδύσεων σε ευέλικτες ενεργειακές υποδομές.
Από ενεργειακή πύλη σε περιφερειακό κόμβο
Η σημαντική αύξηση των εξαγωγών επιβεβαιώνει ότι η Ελλάδα δεν λειτουργεί πλέον αποκλειστικά ως αγορά κατανάλωσης φυσικού αερίου, αλλά και ως κρίσιμο σημείο εισόδου για τον εφοδιασμό της Νοτιοανατολικής Ευρώπης.
Η Ρεβυθούσα, η Αλεξανδρούπολη και οι διασυνδέσεις με τις γειτονικές αγορές δημιουργούν νέες δυνατότητες για τη χώρα. Ωστόσο, η ενίσχυση του περιφερειακού της ρόλου συνεπάγεται μεγαλύτερη έκθεση στις διεθνείς τιμές LNG και στις διακυμάνσεις της ζήτησης.
Το επόμενο στοίχημα δεν αφορά μόνο την αύξηση των εξαγωγών, αλλά τη δυνατότητα της ελληνικής αγοράς να υποστηρίξει αυτόν τον ρόλο με ανταγωνιστικό κόστος, επάρκεια εφοδιασμού και ανθεκτικές υποδομές.